Công cụ tính thuế thu nhập doanh nghiệp
Từ kỳ tính thuế 2025, thuế thu nhập doanh nghiệp không còn một mức 20% cho tất cả. Luật Thuế thu nhập doanh nghiệp số 67/2025 thêm hai bậc ưu đãi cho doanh nghiệp nhỏ: 15% và 17%, phân theo doanh thu năm. Công cụ này tự chọn đúng bậc cho bạn và tính luôn số tạm nộp tối thiểu bốn quý.
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, hiệu lực từ kỳ tính thuế năm 2026
Lưu ý: Thuế suất phổ thông 20%. Doanh thu năm không quá 3 tỷ đồng áp 15%; trên 3 tỷ đến 50 tỷ đồng áp 17%.
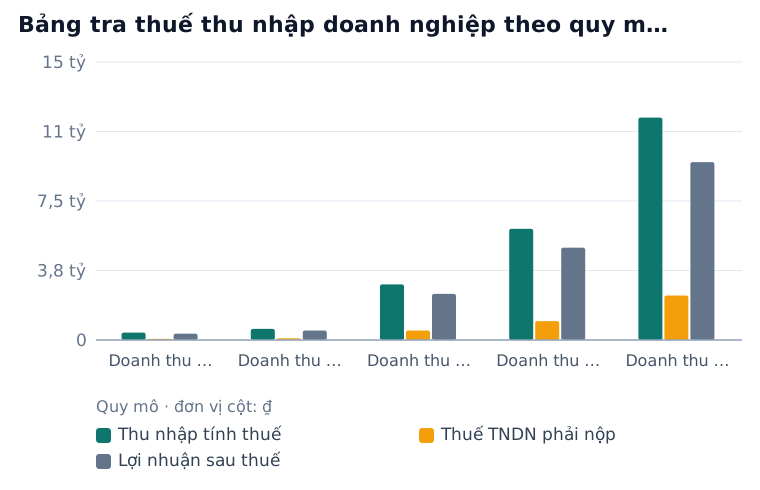
Bảng tra thuế thu nhập doanh nghiệp theo quy mô doanh thu
Điều kiện của bảng: Không có lỗ kết chuyển, không có phần thu nhập được miễn giảm.
| Quy mô | Thuế suất áp dụng | Thu nhập tính thuế | Thuế TNDN phải nộp | Lợi nhuận sau thuế |
|---|---|---|---|---|
| Doanh thu 2 tỷ — lợi nhuận 400 triệu | 15% | 400.000.000 ₫ | 60.000.000 ₫ | 340.000.000 ₫ |
| Doanh thu 3 tỷ — lợi nhuận 600 triệu | 15% | 600.000.000 ₫ | 90.000.000 ₫ | 510.000.000 ₫ |
| Doanh thu 20 tỷ — lợi nhuận 3 tỷ | 17% | 3.000.000.000 ₫ | 510.000.000 ₫ | 2.490.000.000 ₫ |
| Doanh thu 50 tỷ — lợi nhuận 6 tỷ | 17% | 6.000.000.000 ₫ | 1.020.000.000 ₫ | 4.980.000.000 ₫ |
| Doanh thu 100 tỷ — lợi nhuận 12 tỷ | 20% | 12.000.000.000 ₫ | 2.400.000.000 ₫ | 9.600.000.000 ₫ |
Bảng này cho thấy: Thuế suất phân theo DOANH THU của năm trước, không theo lợi nhuận. Nên hai doanh nghiệp lãi bằng nhau vẫn có thể chịu thuế suất khác nhau, và một doanh nghiệp vừa vượt ngưỡng doanh thu sẽ thấy thuế nhảy lên dù lợi nhuận không đổi.
Thuế thu nhập là khoản cuối kỳ; khoản phát sinh theo từng hoá đơn thì tính ở Tính thuế GTGT.
Công cụ liên quan
Về công cụ này — cách hoạt động, công thức & câu hỏi thường gặp ▾
Cách sử dụng
- Nhập doanh thu cả năm — đây là căn cứ xác định bậc thuế suất.
- Nhập tổng chi phí được trừ (đã loại các khoản không có hoá đơn hợp lệ hoặc chi tiền mặt vượt ngưỡng).
- Nhập số lỗ năm trước được chuyển sang, nếu có.
- Nhập thu nhập được miễn thuế, nếu có.
- Đọc kết quả: thuế suất áp dụng, số thuế phải nộp và mức tạm nộp tối thiểu.