Công cụ tính thuế GTGT
Soát nội dung lần cuối: Chịu trách nhiệm nội dung: Ban biên tập Công Cụ Tính · Góp ý, báo số sai
Thuế giá trị gia tăng có hai phép tính ngược nhau mà người làm hoá đơn hay lẫn: cộng thuế vào giá chưa thuế, và tách thuế ra khỏi giá đã có thuế. Lấy giá đã có thuế nhân với 8% là sai — phải chia cho 1,08. Công cụ này làm đúng cả hai chiều.
Nhập liệu
₫
Kết quả
Giá đã gồm thuế
10.800.000 ₫
Tiền thuế GTGT800.000 ₫
Giá chưa thuế10.000.000 ₫
Giá đã gồm thuế10.800.000 ₫
Công Cụ Tính Kết quả này tính dựa trên đâu
Thuế GTGT = Giá tính thuế × Thuế suất. Giá đã gồm thuế = Giá chưa thuế × (1 + Thuế suất)
- Luật Thuế giá trị gia tăng số 48/2024/QH15, hiệu lực 01/7/2025
Lưu ý: Ba mức thuế suất: 0% cho hàng xuất khẩu, 5% cho nhóm thiết yếu, 10% cho phần còn lại.
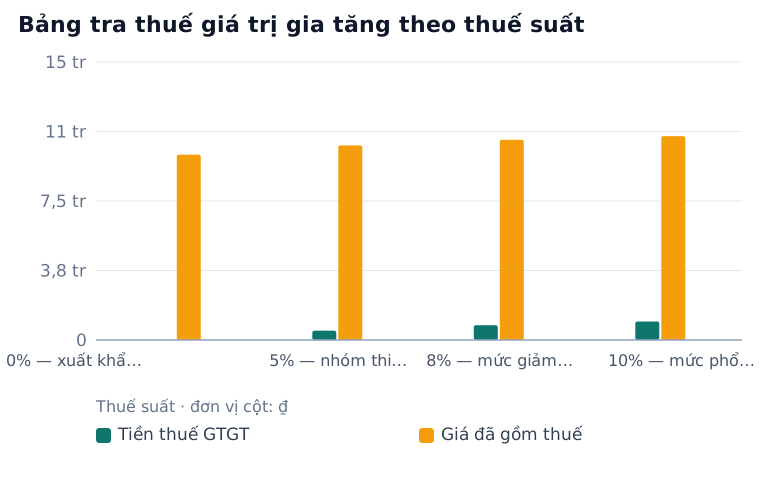
Bảng tra thuế giá trị gia tăng theo thuế suất
Điều kiện của bảng: Giá chưa thuế là 10.000.000 ₫, chiều tính là cộng thêm thuế vào giá.
| Thuế suất | Tiền thuế GTGT | Giá đã gồm thuế |
|---|---|---|
| 0% — xuất khẩu, hàng không chịu thuế | 0 ₫ | 10.000.000 ₫ |
| 5% — nhóm thiết yếu | 500.000 ₫ | 10.500.000 ₫ |
| 8% — mức giảm đang áp dụng | 800.000 ₫ | 10.800.000 ₫ |
| 10% — mức phổ thông | 1.000.000 ₫ | 11.000.000 ₫ |
Bảng này cho thấy: Mức 8% là mức GIẢM có thời hạn, không phải thuế suất vĩnh viễn — hết thời hạn giảm thì nhóm hàng đó trở lại 10%. Khi đọc một hoá đơn cũ, phải xem thời điểm lập hoá đơn mới biết mức nào đang đúng.
Khai đúng mức thuế rồi mà nộp muộn thì vẫn phát sinh khoản riêng — xem Tính tiền chậm nộp thuế.
Công cụ liên quan
Về công cụ này — cách hoạt động, công thức & câu hỏi thường gặp ▾
Cách sử dụng
- Chọn chiều tính: cộng thuế vào giá chưa thuế, hay tách thuế khỏi giá đã bao gồm thuế.
- Nhập số tiền tương ứng với chiều đã chọn.
- Chọn thuế suất áp dụng cho hàng hoá dịch vụ của bạn.
- Đọc đủ ba con số: giá chưa thuế, tiền thuế và giá đã gồm thuế.
Công thức
Cộng: Giá × (1 + thuế suất). Tách: Giá ÷ (1 + thuế suất)
Câu hỏi thường gặp
Thuế giá trị gia tăng năm 2026 là bao nhiêu phần trăm?
Luật Thuế giá trị gia tăng 48/2024 giữ ba mức 0%, 5% và 10%. Riêng mức 10% đang được giảm còn 8% theo Nghị quyết 204/2025, áp dụng tới hết ngày 31/12/2026. Một số nhóm không được giảm gồm viễn thông, tài chính ngân hàng chứng khoán bảo hiểm, bất động sản, kim loại, khai khoáng trừ than, và hàng chịu thuế tiêu thụ đặc biệt trừ xăng.
Tách thuế khỏi giá đã có thuế thế nào cho đúng?
Lấy giá đã có thuế chia cho (1 + thuế suất). Ví dụ hoá đơn 10.800.000 đồng đã gồm thuế 8%: giá chưa thuế = 10.800.000 ÷ 1,08 = 10.000.000 đồng, tiền thuế là 800.000 đồng. Nếu lấy 10.800.000 × 8% = 864.000 đồng là sai, dư 64.000 đồng.
Hàng nào chịu thuế suất 5%?
Nhóm hàng hoá dịch vụ thiết yếu như nước sạch sinh hoạt, phân bón, thiết bị y tế, giáo cụ, sản phẩm nông nghiệp chưa qua chế biến ở khâu kinh doanh thương mại, dịch vụ khoa học công nghệ.
Thuế suất 0% áp dụng cho ai?
Hàng hoá dịch vụ xuất khẩu, vận tải quốc tế và một số trường hợp theo quy định. Khác với miễn thuế ở chỗ doanh nghiệp áp 0% vẫn được khấu trừ và hoàn thuế đầu vào.