Công cụ tính thuế hộ kinh doanh

Soát nội dung lần cuối: Chịu trách nhiệm nội dung: Ban biên tập Công Cụ Tính · Góp ý, báo số sai

Từ ngày 01/01/2026, hộ kinh doanh chính thức bỏ thuế khoán, chuyển sang tự kê khai doanh thu thực và bắt buộc dùng hoá đơn điện tử. Thuế tính theo tỷ lệ phần trăm trên doanh thu, mỗi ngành một tỷ lệ khác nhau. Công cụ này tính nhanh số phải nộp theo ngành nghề của bạn.

Nhập liệu
₫
Kết quả
Tổng thuế phải nộp
7.500.000 ₫
Thuế GTGT5.000.000 ₫
Thuế TNCN2.500.000 ₫
Tỷ lệ áp dụng1,0% GTGT + 0,5% TNCN
Thuế mỗi tháng (trung bình)625.000 ₫
Công Cụ Tính
Kết quả này tính dựa trên đâu
Thuế phải nộp = Doanh thu × (Tỷ lệ thuế GTGT + Tỷ lệ thuế TNCN) theo từng ngành nghề
  • Luật Thuế giá trị gia tăng số 48/2024/QH15
  • Thông tư 40/2021/TT-BTC — tỷ lệ thuế theo ngành nghề đối với hộ, cá nhân kinh doanh

Lưu ý: Doanh thu từ 200 triệu đồng/năm trở xuống thuộc diện không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân.

Bảng tra tỷ lệ thuế hộ kinh doanh theo ngành nghề

Điều kiện của bảng: Doanh thu năm là 500.000.000 ₫.
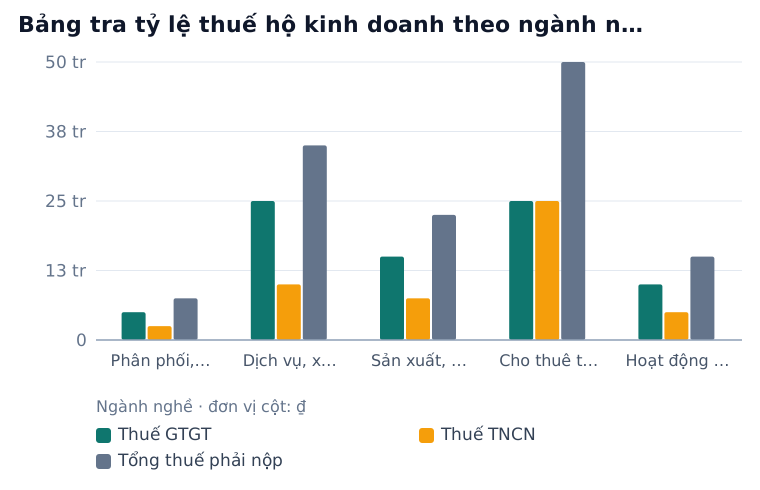
Biểu đồ cột: Thuế GTGT, Thuế TNCN, Tổng thuế phải nộp theo Ngành nghề. Doanh thu năm là 500.000.000 ₫.
Ngành nghềTỷ lệ áp dụngThuế GTGTThuế TNCNTổng thuế phải nộp
Phân phối, cung cấp hàng hoá1,0% GTGT + 0,5% TNCN5.000.000 ₫2.500.000 ₫7.500.000 ₫
Dịch vụ, xây dựng không bao thầu vật liệu5,0% GTGT + 2,0% TNCN25.000.000 ₫10.000.000 ₫35.000.000 ₫
Sản xuất, vận tải, dịch vụ có gắn hàng hoá3,0% GTGT + 1,5% TNCN15.000.000 ₫7.500.000 ₫22.500.000 ₫
Cho thuê tài sản5,0% GTGT + 5,0% TNCN25.000.000 ₫25.000.000 ₫50.000.000 ₫
Hoạt động kinh doanh khác2,0% GTGT + 1,0% TNCN10.000.000 ₫5.000.000 ₫15.000.000 ₫

Bảng này cho thấy: Thuế hộ kinh doanh tính trên DOANH THU, không trừ chi phí — nên hộ bán hàng lỗ vẫn phải nộp thuế. Dưới ngưỡng doanh thu chịu thuế thì không phải nộp; đổi ngành nghề trong công cụ sẽ thấy cùng một doanh thu có thể chênh nhau nhiều lần tiền thuế.

Nộp muộn khoản thuế khoán này thì phát sinh tiền chậm nộp theo ngày — tính ở Tính tiền chậm nộp thuế.

Công cụ liên quan

Về công cụ này — cách hoạt động, công thức & câu hỏi thường gặp ▾

Cách sử dụng

  1. Nhập doanh thu cả năm của hộ kinh doanh.
  2. Chọn nhóm ngành nghề đúng với hoạt động chính.
  3. Xem tổng thuế, tách riêng phần giá trị gia tăng và phần thu nhập cá nhân.

Công thức

Thuế = Doanh thu × (Tỷ lệ GTGT + Tỷ lệ TNCN) theo ngành nghề

Câu hỏi thường gặp

Hộ kinh doanh doanh thu bao nhiêu thì phải nộp thuế?
Từ ngày 01/01/2026, ngưỡng doanh thu chịu thuế nâng lên 200 triệu đồng một năm theo Luật Thuế giá trị gia tăng 48/2024. Dưới ngưỡng này thì không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân.
Tỷ lệ thuế theo từng ngành là bao nhiêu?
Theo Phụ lục I Thông tư 40/2021: phân phối cung cấp hàng hoá 1% giá trị gia tăng + 0,5% thu nhập cá nhân; dịch vụ và xây dựng không bao thầu nguyên vật liệu 5% + 2%; sản xuất vận tải xây dựng có bao thầu 3% + 1,5%; cho thuê tài sản 5% + 5%; hoạt động khác 2% + 1%.
Ví dụ: cửa hàng tạp hoá doanh thu 500 triệu một năm?
Ngành phân phối hàng hoá nên áp 1% + 0,5%. Thuế giá trị gia tăng = 5.000.000 đồng, thuế thu nhập cá nhân = 2.500.000 đồng. Tổng 7.500.000 đồng một năm, trung bình 625.000 đồng một tháng.
Bỏ thuế khoán thì hộ kinh doanh phải làm gì?
Chuyển sang phương pháp kê khai: mở sổ kế toán theo Thông tư 88/2021, lập hoá đơn điện tử cho mỗi lần bán, kê khai doanh thu thực tế theo tháng hoặc quý. Hộ có doanh thu từ 1 tỷ đồng một năm trở lên và bán lẻ trực tiếp còn phải dùng hoá đơn điện tử khởi tạo từ máy tính tiền.
Lệ phí môn bài còn phải nộp không?
Không. Lệ phí môn bài đã được bãi bỏ hoàn toàn từ ngày 01/01/2026 theo Nghị quyết 198/2025/QH15.
Thuế hộ kinh doanh trên 1 tỷ là bao nhiêu?
Tuỳ ngành nghề, chênh nhau gần năm lần. Doanh thu 1 tỷ đồng ngành phân phối hàng hoá nộp 15.000.000 đồng một năm (1% giá trị gia tăng + 0,5% thu nhập cá nhân). Cũng 1 tỷ đồng nhưng ngành dịch vụ nộp 70.000.000 đồng (5% + 2%).
Doanh thu bao nhiêu thì không phải nộp thuế?
Từ 200 triệu đồng một năm trở xuống thì không thuộc diện chịu thuế giá trị gia tăng và thuế thu nhập cá nhân. Đúng mốc 200 triệu đồng vẫn được miễn; vượt mốc dù chỉ một đồng thì phải nộp, và nộp trên TOÀN BỘ doanh thu chứ không chỉ phần vượt.

Sao chép đoạn mã này vào website của bạn để thêm công cụ. Bản thân công cụ không chèn thương hiệu nào; kèm theo là một dòng ghi nguồn nhỏ bên dưới — bạn giữ hộ thì chúng tôi biết ơn, mà bỏ đi cũng không sao.

px
✓ 100% Miễn phí✓ Không cần đăng ký✓ Nhanh & Chính xác✓ Dùng trên mọi thiết bị