Công cụ tính khấu hao tài sản cố định
Soát nội dung lần cuối: Chịu trách nhiệm nội dung: Ban biên tập Công Cụ Tính · Góp ý, báo số sai
Khấu hao là cách phân bổ giá trị một tài sản lớn ra nhiều năm sử dụng, thay vì tính hết vào chi phí năm mua. Chọn phương pháp nào ảnh hưởng trực tiếp tới lợi nhuận và thuế từng năm, nên đây là quyết định kế toán chứ không chỉ là phép chia.
Nhập liệu
₫
₫
Kết quả
Khấu hao mỗi năm
120.000.000 ₫
Khấu hao mỗi tháng10.000.000 ₫
Tỷ lệ khấu hao năm20,00%
Giá trị còn lại sau năm 1480.000.000 ₫
Công Cụ Tính Kết quả này tính dựa trên đâu
Khấu hao đường thẳng = (Nguyên giá − Giá trị thanh lý) ÷ Số năm sử dụng
- Thông tư 45/2013/TT-BTC — chế độ quản lý, sử dụng và trích khấu hao tài sản cố định
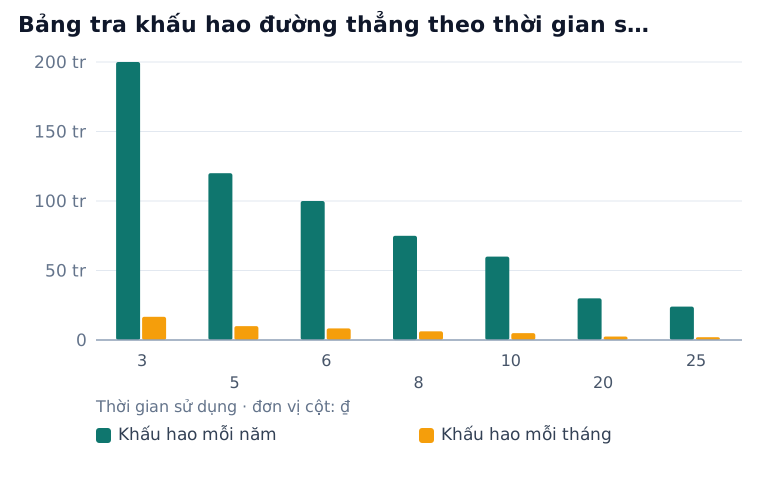
Bảng tra khấu hao đường thẳng theo thời gian sử dụng
Điều kiện của bảng: Nguyên giá 600.000.000 ₫, không có giá trị thanh lý, phương pháp đường thẳng.
| Thời gian sử dụng | Tỷ lệ khấu hao năm | Khấu hao mỗi năm | Khấu hao mỗi tháng |
|---|---|---|---|
| 3 năm | 33,33% | 200.000.000 ₫ | 16.666.667 ₫ |
| 5 năm | 20,00% | 120.000.000 ₫ | 10.000.000 ₫ |
| 6 năm | 16,67% | 100.000.000 ₫ | 8.333.333 ₫ |
| 8 năm | 12,50% | 75.000.000 ₫ | 6.250.000 ₫ |
| 10 năm | 10,00% | 60.000.000 ₫ | 5.000.000 ₫ |
| 20 năm | 5,00% | 30.000.000 ₫ | 2.500.000 ₫ |
| 25 năm | 4,00% | 24.000.000 ₫ | 2.000.000 ₫ |
Bảng này cho thấy: Thời gian sử dụng không phải do doanh nghiệp tự chọn tuỳ ý mà nằm trong khung tối thiểu — tối đa theo từng loại tài sản. Chọn thời gian ngắn thì chi phí mỗi năm cao, lợi nhuận và thuế thấp hơn trong những năm đầu; chọn dài thì ngược lại.
Khấu hao là một khoản chi phí được trừ khi xác định thu nhập chịu thuế — xem tiếp Tính thuế thu nhập doanh nghiệp.
Công cụ liên quan
Về công cụ này — cách hoạt động, công thức & câu hỏi thường gặp ▾
Cách sử dụng
- Nhập nguyên giá tài sản, gồm giá mua cộng chi phí vận chuyển, lắp đặt, chạy thử.
- Nhập thời gian sử dụng dự kiến theo khung của Thông tư 45/2013.
- Nhập giá trị thanh lý ước tính khi hết thời gian sử dụng, nếu có.
- Chọn phương pháp đường thẳng hoặc số dư giảm dần có điều chỉnh.
- So sánh kết quả để thấy chênh lệch chi phí năm đầu giữa hai phương pháp.
Công thức
Đường thẳng: (Nguyên giá − Thanh lý) ÷ Số năm. Giảm dần: Giá trị còn lại × Tỷ lệ nhanh
Câu hỏi thường gặp
Khấu hao đường thẳng tính thế nào?
Lấy nguyên giá trừ giá trị thanh lý rồi chia đều cho số năm sử dụng. Ví dụ máy 600 triệu, dùng 5 năm, không có giá trị thanh lý: mỗi năm khấu hao 120 triệu, mỗi tháng 10 triệu, tỷ lệ 20% một năm.
Khi nào nên dùng phương pháp số dư giảm dần?
Khi tài sản sinh lợi mạnh ở những năm đầu rồi giảm dần, điển hình là máy móc công nghệ nhanh lỗi thời. Phương pháp này dồn chi phí về năm đầu nên giảm lợi nhuận chịu thuế sớm. Điều kiện áp dụng theo Thông tư 45/2013: tài sản đầu tư mới, thuộc nhóm máy móc thiết bị, dụng cụ đo lường thí nghiệm.
Hệ số điều chỉnh của phương pháp số dư giảm dần là bao nhiêu?
Thời gian sử dụng đến 4 năm dùng hệ số 1,5; trên 4 đến 6 năm dùng 2,0; trên 6 năm dùng 2,5. Tỷ lệ khấu hao nhanh bằng tỷ lệ đường thẳng nhân hệ số này.
Tài sản dưới 30 triệu có phải khấu hao không?
Không. Theo Thông tư 45/2013, tài sản phải có nguyên giá từ 30 triệu đồng trở lên, thời gian sử dụng trên 1 năm và chắc chắn thu được lợi ích kinh tế thì mới đủ điều kiện ghi nhận là tài sản cố định. Dưới ngưỡng thì phân bổ vào chi phí trả trước.