Công cụ tính điểm hoà vốn
Điểm hoà vốn trả lời một câu hỏi rất cụ thể: bán bao nhiêu thì hết lỗ. Đây là con số đầu tiên nên tính trước khi mở quán, nhập lô hàng hay tung sản phẩm mới — vì nó cho biết ngay mô hình có khả thi hay không, trước khi bỏ tiền thật.
- Chuẩn mực kế toán quản trị — phân tích Chi phí – Sản lượng – Lợi nhuận (CVP)
Lưu ý: Phép tính giả định giá bán và biến phí không đổi theo sản lượng. Thực tế bán nhiều thường được chiết khấu đầu vào, nên điểm hoà vốn thật có thể thấp hơn.
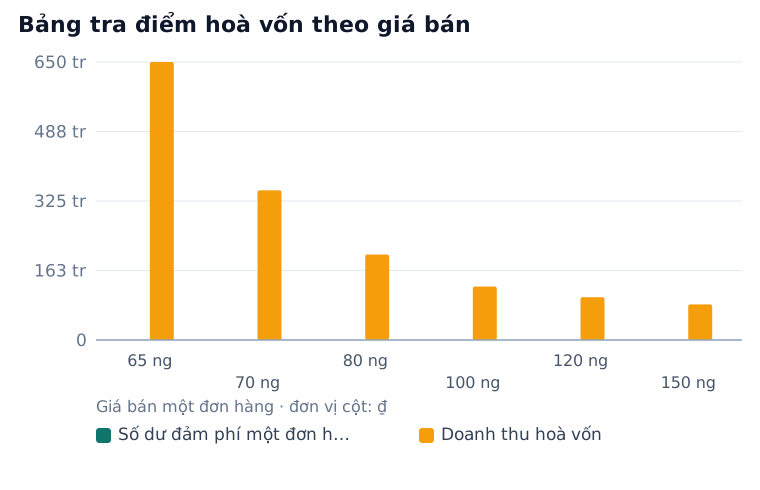
Bảng tra điểm hoà vốn theo giá bán
Điều kiện của bảng: Định phí 50.000.000 ₫ mỗi tháng, biến phí 60.000 ₫ mỗi đơn hàng.
| Giá bán một đơn hàng | Số dư đảm phí một đơn hàng | Tỷ lệ số dư đảm phí | Sản lượng hoà vốn | Doanh thu hoà vốn |
|---|---|---|---|---|
| 65.000 ₫ | 5.000 ₫ | 7,7% | 10.000 đơn hàng | 650.000.000 ₫ |
| 70.000 ₫ | 10.000 ₫ | 14,3% | 5.000 đơn hàng | 350.000.000 ₫ |
| 80.000 ₫ | 20.000 ₫ | 25,0% | 2.500 đơn hàng | 200.000.000 ₫ |
| 100.000 ₫ | 40.000 ₫ | 40,0% | 1.250 đơn hàng | 125.000.000 ₫ |
| 120.000 ₫ | 60.000 ₫ | 50,0% | 834 đơn hàng | 100.000.000 ₫ |
| 150.000 ₫ | 90.000 ₫ | 60,0% | 556 đơn hàng | 83.333.333 ₫ |
Bảng này cho thấy: Sản lượng hoà vốn không giảm đều theo giá bán mà giảm rất nhanh khi giá vừa nhích lên khỏi biến phí: bán 65.000 ₫ phải bán gấp nhiều lần so với bán 80.000 ₫. Giảm giá để bán nhiều hơn chỉ có lợi khi số đơn tăng nhanh hơn mức tụt của số dư đảm phí.
Biến phí mỗi đơn hàng phụ thuộc vào cách tính giá vốn hàng bán — xem Tính giá vốn hàng bán.
Công cụ liên quan
Về công cụ này — cách hoạt động, công thức & câu hỏi thường gặp ▾
Cách sử dụng
- Nhập tổng định phí mỗi tháng: tiền thuê mặt bằng, lương cố định, khấu hao, phí cố định khác.
- Nhập giá bán một đơn vị sản phẩm hoặc dịch vụ.
- Nhập biến phí một đơn vị: nguyên liệu, bao bì, hoa hồng, phí giao hàng.
- Nhập mức lợi nhuận bạn muốn đạt, nếu muốn biết cần bán thêm bao nhiêu.
- Đọc sản lượng và doanh thu hoà vốn.