Công cụ tính trả góp
Cửa hàng báo "trả góp 0 đồng, chỉ 1,5% mỗi tháng" — nghe như vay 14 triệu thì mỗi năm mất 18% tiền lãi. Thực tế cao gần gấp đôi, vì lãi vẫn tính trên số vay ban đầu trong khi bạn đã trả dần gốc mỗi tháng. Công cụ này cho bạn thấy đúng ba con số trước khi ký: mỗi tháng trả bao nhiêu, tổng lãi bao nhiêu, và lãi suất THỰC mỗi năm là mấy phần trăm.
- Thông tư 39/2016/TT-NHNN quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng — lãi suất cho vay do tổ chức tín dụng và khách hàng thoả thuận
- Thông tư 43/2016/TT-NHNN quy định cho vay tiêu dùng của công ty tài chính (được sửa đổi, bổ sung bởi Thông tư 18/2019/TT-NHNN)
Lưu ý: Mức lãi suất và cách tính lãi là thoả thuận ghi trong hợp đồng, không phải con số ấn định theo luật. Công cụ tính đúng theo cách tính bạn chọn; hãy đối chiếu với hợp đồng để biết bên cho vay đang áp cách nào.
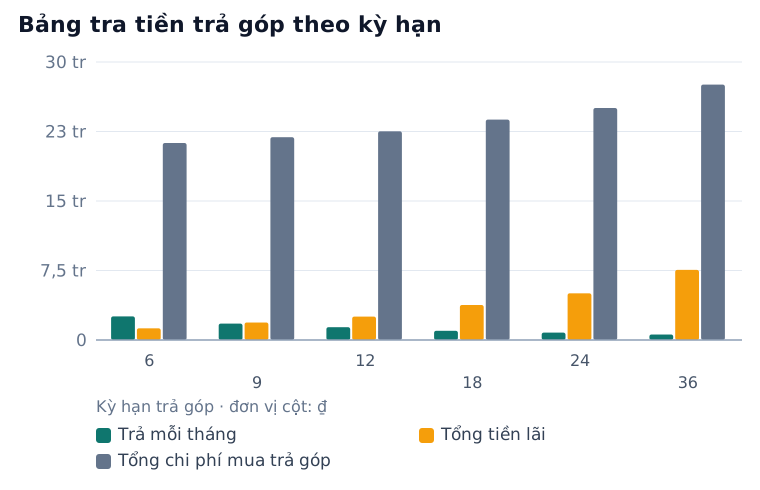
Bảng tra tiền trả góp theo kỳ hạn
Điều kiện của bảng: Giá hàng 20.000.000 ₫, trả trước 30%, lãi 1,5% mỗi tháng tính trên dư nợ gốc, không phí.
| Kỳ hạn trả góp | Trả mỗi tháng | Tổng tiền lãi | Tổng chi phí mua trả góp | Lãi suất thực mỗi năm |
|---|---|---|---|---|
| 6 tháng | 2.543.333 ₫ | 1.260.000 ₫ | 21.260.000 ₫ | 34,79% |
| 9 tháng | 1.765.556 ₫ | 1.890.000 ₫ | 21.890.000 ₫ | 36,24% |
| 12 tháng | 1.376.667 ₫ | 2.520.000 ₫ | 22.520.000 ₫ | 36,76% |
| 18 tháng | 987.778 ₫ | 3.780.000 ₫ | 23.780.000 ₫ | 36,82% |
| 24 tháng | 793.333 ₫ | 5.040.000 ₫ | 25.040.000 ₫ | 36,42% |
| 36 tháng | 598.889 ₫ | 7.560.000 ₫ | 27.560.000 ₫ | 35,27% |
Bảng này cho thấy: Kéo dài kỳ hạn làm số tiền trả mỗi tháng nhẹ đi, nhưng cột lãi suất thực gần như không giảm — còn tổng tiền lãi thì tăng đều. Đây là lý do "trả góp 0 đồng mỗi tháng thêm vài trăm nghìn" nghe dễ chịu hơn thực tế rất nhiều.
Để so khoản trả góp này với một khoản vay khác, phải quy về cùng một thước: Tính lãi suất thực.
Công cụ liên quan
Về công cụ này — cách hoạt động, công thức & câu hỏi thường gặp ▾
Cách sử dụng
- Nhập giá hàng hoá, hoặc số tiền bạn cần vay nếu đây là khoản vay tiêu dùng.
- Nhập tỷ lệ trả trước — cửa hàng thường yêu cầu từ 20% đến 30%.
- Nhập lãi suất đúng như hợp đồng ghi, rồi chọn lãi đó tính theo tháng hay theo năm. Công ty tài chính hay công bố theo THÁNG, ngân hàng công bố theo NĂM.
- Chọn cách tính lãi: trên dư nợ gốc (mỗi tháng trả bằng nhau) hay trên dư nợ giảm dần (tháng đầu trả nhiều nhất).
- Nhập phí hồ sơ hoặc phí bảo hiểm khoản vay nếu bị thu trước — khoản này đẩy lãi suất thực lên.
- So con số "lãi suất thực mỗi năm" giữa các gói trả góp: đây là số duy nhất so sánh công bằng được.