Công cụ tính lãi suất thực

Soát nội dung lần cuối: Chịu trách nhiệm nội dung: Ban biên tập Công Cụ Tính · Góp ý, báo số sai

Ngân hàng quảng cáo "lãi chỉ 0,7% mỗi tháng" nghe rất mềm, nhưng nếu lãi tính trên dư nợ gốc ban đầu thì lãi suất THỰC cao gần gấp đôi. Công cụ này đi ngược từ số tiền bạn trả mỗi tháng ra lãi suất thực — con số duy nhất dùng để so sánh công bằng giữa các gói vay.

Nhập liệu
₫
₫
₫
Kết quả
Lãi suất thực mỗi năm
16,51%
Lãi suất thực mỗi tháng1,282%
Tổng tiền phải trả116.800.008 ₫
Tổng tiền lãi và phí16.800.008 ₫
Số tiền thực nhận100.000.000 ₫
Tiền lãi so với số vay16,8%
Công Cụ Tính
Kết quả này tính dựa trên đâu
Lãi suất thực là nghiệm của phương trình dòng tiền, dò bằng phép chia đôi
  • Chuẩn mực công bố lãi suất hiệu dụng — tương đương khái niệm APR trong thông lệ quốc tế

Lưu ý: Vay 100 triệu lãi quảng cáo "0,7% mỗi tháng" trong 24 tháng nghe như 8,4% một năm, nhưng lãi suất thực là 16,51% — gần gấp đôi, vì lãi tính trên dư nợ gốc ban đầu trong khi bạn đã trả bớt dần.

Bảng tra lãi suất thực từ mức lãi phẳng được quảng cáo

Điều kiện của bảng: Vay 100.000.000 ₫ trong 24 tháng, lãi tính trên dư nợ gốc ban đầu, không phí.
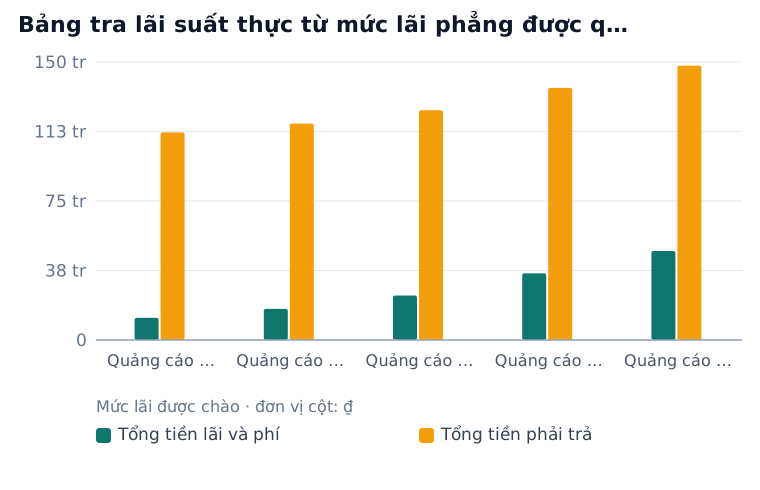
Biểu đồ cột: Tổng tiền lãi và phí, Tổng tiền phải trả theo Mức lãi được chào. Vay 100.000.000 ₫ trong 24 tháng, lãi tính trên dư nợ gốc ban đầu, không phí.
Mức lãi được chàoLãi suất thực mỗi nămTổng tiền lãi và phíTổng tiền phải trả
Quảng cáo 0,5% mỗi tháng11,71%12.000.008 ₫112.000.008 ₫
Quảng cáo 0,7% mỗi tháng16,51%16.800.008 ₫116.800.008 ₫
Quảng cáo 1,0% mỗi tháng23,84%24.000.008 ₫124.000.008 ₫
Quảng cáo 1,5% mỗi tháng36,42%36.000.008 ₫136.000.008 ₫
Quảng cáo 2,0% mỗi tháng49,49%48.000.008 ₫148.000.008 ₫

Bảng này cho thấy: Mức lãi được chào nhân 12 KHÔNG phải lãi suất thực. Lãi tính trên dư nợ gốc ban đầu trong khi tiền gốc đã trả bớt dần, nên lãi suất thực luôn gần gấp đôi con số quảng cáo. Khi so hai khoản vay, chỉ cột đầu tiên là so sánh được.

Để thấy mức lãi phẳng đó thành số tiền trả mỗi tháng là bao nhiêu, xem Tính trả góp.

Công cụ liên quan

Về công cụ này — cách hoạt động, công thức & câu hỏi thường gặp ▾

Cách sử dụng

  1. Nhập số tiền vay theo hợp đồng.
  2. Nhập số tiền phải trả mỗi tháng — lấy đúng con số nhân viên tín dụng báo.
  3. Nhập số tháng trả góp.
  4. Nhập khoản phí bị trừ ngay khi giải ngân, nếu có — phí này làm lãi suất thực tăng thêm.
  5. So lãi suất thực mỗi năm giữa các gói vay để chọn đúng.

Công thức

Tìm lãi suất r sao cho: Tiền thực nhận = Trả mỗi tháng × [1 − (1+r)⁻ⁿ] ÷ r

Câu hỏi thường gặp

Lãi suất thực là gì?
Là lãi suất phản ánh đúng chi phí vay, tính trên số tiền bạn CÒN NỢ chứ không phải số vay ban đầu. Đây chính là chỉ số IRR trong tài chính, và là con số duy nhất so sánh công bằng được giữa các gói vay khác cách tính.
Ví dụ: vay 100 triệu, lãi công bố 0,7% mỗi tháng, trả 24 tháng?
Nếu lãi tính trên dư nợ gốc, mỗi tháng bạn trả 4.166.667 tiền gốc cộng 700.000 tiền lãi, tổng 4.866.667 đồng. Lãi suất THỰC là khoảng 1,28% mỗi tháng, tức 16,5% mỗi năm — gần gấp đôi mức 8,4% mà con số 0,7% gợi ra.
Vì sao lãi thực cao hơn lãi công bố?
Vì bạn trả dần tiền gốc mỗi tháng nhưng lãi vẫn tính trên số vay ban đầu. Đến tháng cuối bạn chỉ còn nợ hơn 4 triệu mà vẫn trả lãi như đang nợ 100 triệu. Trung bình cả kỳ bạn chỉ thực sự dùng khoảng một nửa số tiền vay.
Phí giải ngân ảnh hưởng thế nào?
Phí thu trước làm giảm số tiền bạn thực nhận trong khi khoản trả không đổi, nên đẩy lãi suất thực lên. Vay 100 triệu bị thu 2 triệu phí thì thực chất chỉ nhận 98 triệu, lãi suất thực tăng thêm khoảng 1 điểm phần trăm.
Nên hỏi ngân hàng câu gì?
Hỏi thẳng "tổng số tiền tôi phải trả trong suốt kỳ vay là bao nhiêu" thay vì hỏi lãi suất. Con số tổng không giấu được cách tính, còn phần trăm thì có.

Sao chép đoạn mã này vào website của bạn để thêm công cụ. Bản thân công cụ không chèn thương hiệu nào; kèm theo là một dòng ghi nguồn nhỏ bên dưới — bạn giữ hộ thì chúng tôi biết ơn, mà bỏ đi cũng không sao.

px
✓ 100% Miễn phí✓ Không cần đăng ký✓ Nhanh & Chính xác✓ Dùng trên mọi thiết bị