Công cụ tính lãi thẻ tín dụng
Dư nợ sao kê 20 triệu, bạn trả 19 triệu và nghĩ chỉ còn nợ 1 triệu nên lãi chẳng đáng bao nhiêu. Thực tế ngân hàng tính lãi trên CẢ 20 triệu, kể từ ngày bạn quẹt thẻ chứ không phải từ ngày đến hạn. Miễn lãi tới 45 ngày chỉ có hiệu lực khi thanh toán ĐỦ. Công cụ này cho thấy đúng số tiền lãi và phí của kỳ sao kê, để bạn biết cái giá của việc trả thiếu một chút.
- Thông tư 19/2016/TT-NHNN quy định về hoạt động thẻ ngân hàng (được sửa đổi, bổ sung qua các Thông tư 26/2017/TT-NHNN, 41/2018/TT-NHNN, 28/2019/TT-NHNN, 17/2021/TT-NHNN)
- Biểu phí và lãi suất do từng tổ chức phát hành thẻ công bố công khai theo quy định
Lưu ý: Lãi suất, thời gian miễn lãi, tỷ lệ thanh toán tối thiểu và phí chậm trả do từng ngân hàng quy định và ghi trong hợp đồng phát hành thẻ. Công cụ dùng các mức phổ biến làm mặc định — hãy thay bằng đúng con số trong biểu phí của thẻ bạn đang dùng.
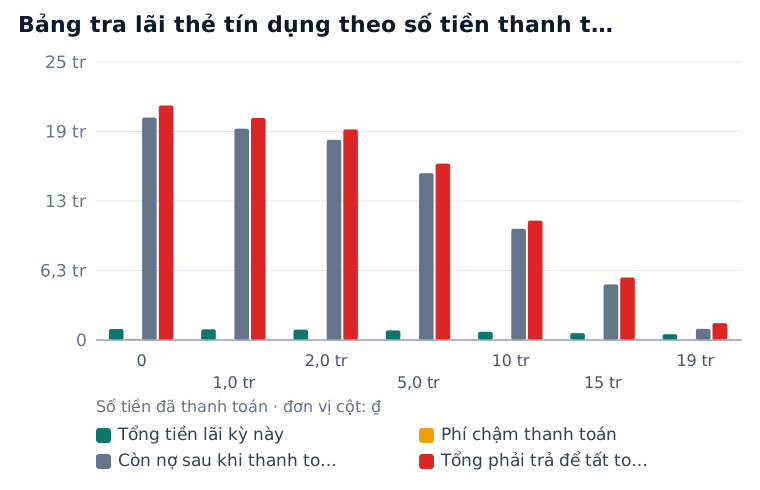
Bảng tra lãi thẻ tín dụng theo số tiền thanh toán
Điều kiện của bảng: Dư nợ sao kê 20.000.000 ₫, lãi 30% một năm, 30 ngày từ giao dịch và 30 ngày sau hạn.
| Số tiền đã thanh toán | Tổng tiền lãi kỳ này | Phí chậm thanh toán | Còn nợ sau khi thanh toán | Tổng phải trả để tất toán |
|---|---|---|---|---|
| 0 ₫ | 986.301 ₫ | 100.000 ₫ | 20.000.000 ₫ | 21.086.301 ₫ |
| 1.000.000 ₫ | 961.644 ₫ | 0 ₫ | 19.000.000 ₫ | 19.961.644 ₫ |
| 2.000.000 ₫ | 936.986 ₫ | 0 ₫ | 18.000.000 ₫ | 18.936.986 ₫ |
| 5.000.000 ₫ | 863.014 ₫ | 0 ₫ | 15.000.000 ₫ | 15.863.014 ₫ |
| 10.000.000 ₫ | 739.726 ₫ | 0 ₫ | 10.000.000 ₫ | 10.739.726 ₫ |
| 15.000.000 ₫ | 616.438 ₫ | 0 ₫ | 5.000.000 ₫ | 5.616.438 ₫ |
| 19.000.000 ₫ | 517.808 ₫ | 0 ₫ | 1.000.000 ₫ | 1.517.808 ₫ |
Bảng này cho thấy: Dòng cuối là điều đắt nhất về thẻ tín dụng: thanh toán 19 trong 20 triệu vẫn mất toàn bộ ưu đãi miễn lãi, vì lãi được tính lại trên TOÀN BỘ dư nợ kể từ ngày phát sinh giao dịch chứ không chỉ trên một triệu còn thiếu. Thử nhập đủ 20 triệu vào công cụ sẽ thấy tiền lãi về đúng không đồng — trả đủ và trả thiếu một đồng là hai thế giới khác nhau.
Muốn biết lãi thẻ đắt hơn một khoản vay thường bao nhiêu lần, quy về cùng thước ở Tính lãi suất thực.
Công cụ liên quan
Về công cụ này — cách hoạt động, công thức & câu hỏi thường gặp ▾
Cách sử dụng
- Nhập dư nợ ghi trên sao kê của kỳ này.
- Nhập số tiền bạn thực sự thanh toán. Nếu bằng đúng dư nợ, công cụ sẽ cho biết bạn không mất đồng lãi nào.
- Nhập lãi suất thẻ mỗi năm — xem trong biểu phí của ngân hàng phát hành, phổ biến từ 20% đến 40%.
- Nhập số ngày từ ngày phát sinh giao dịch đến hạn thanh toán, và số ngày từ hạn thanh toán đến khi bạn trả hết phần còn lại.
- Nếu có rút tiền mặt từ thẻ, nhập số tiền đã rút — khoản này chịu phí ngay và không được miễn lãi ngày nào.